Krótka odpowiedź: należność to kwota, której firma ma prawo żądać od kontrahenta – najczęściej z wystawionych faktur. Z perspektywy księgowej to Twój majątek (aktywa), ale dopóki nie wpłynie na konto, nie płaci rachunków. Kluczowe rozróżnienie: należność niewymagalna (termin płatności jeszcze biegnie), wymagalna (termin minął – można naliczać odsetki i windykować) i przeterminowana/nieściągalna.
Cykl życia należności
- Faktura wystawiona – powstaje należność z terminem płatności.
- Termin mija – należność staje się wymagalna: masz prawo do odsetek ustawowych za opóźnienie w transakcjach handlowych i rekompensaty za koszty odzyskiwania (40/70/100 EUR zależnie od kwoty).
- Windykacja polubowna – przypomnienia, wezwanie do zapłaty, nota odsetkowa.
- Droga twarda – sąd/e-sąd, egzekucja; równolegle ulga na złe długi w VAT po 90 dniach od terminu.
Dlaczego zarządzanie należnościami decyduje o płynności
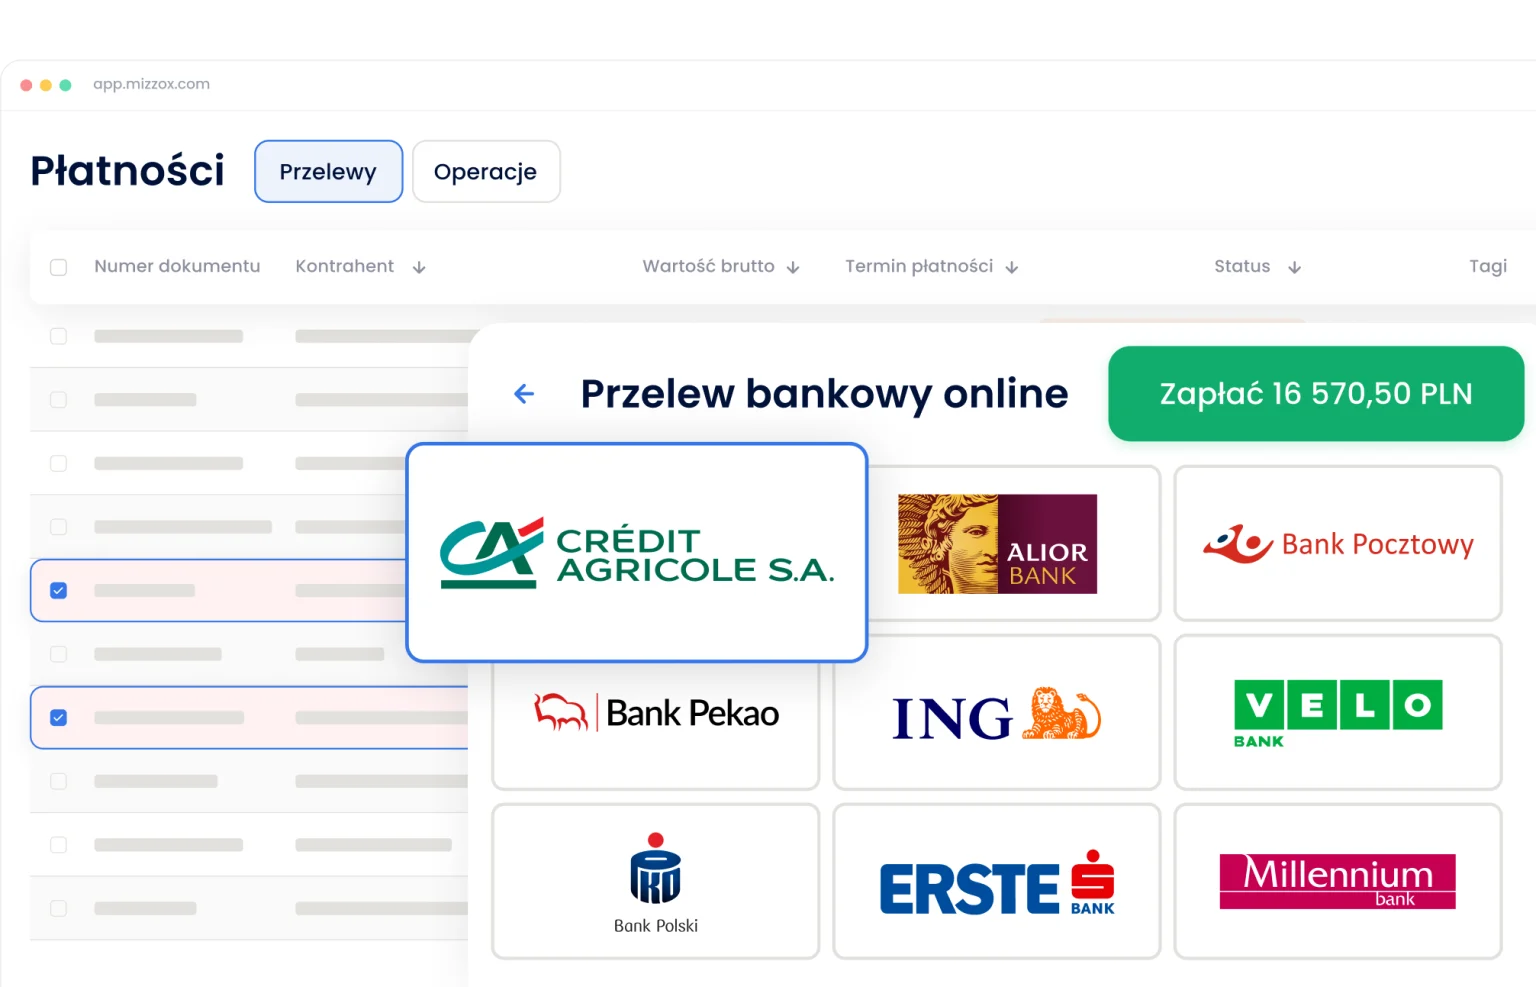
Firmy rzadko upadają z braku sprzedaży – częściej z powodu należności, które papierowo istnieją, a gotówkowo nie. Dyscyplina prostych nawyków (krótkie terminy, przypomnienie przed terminem, natychmiastowa reakcja po terminie, płatność online na fakturze) skraca realny czas spływu o dni i tygodnie.
Należności, które pilnują się same
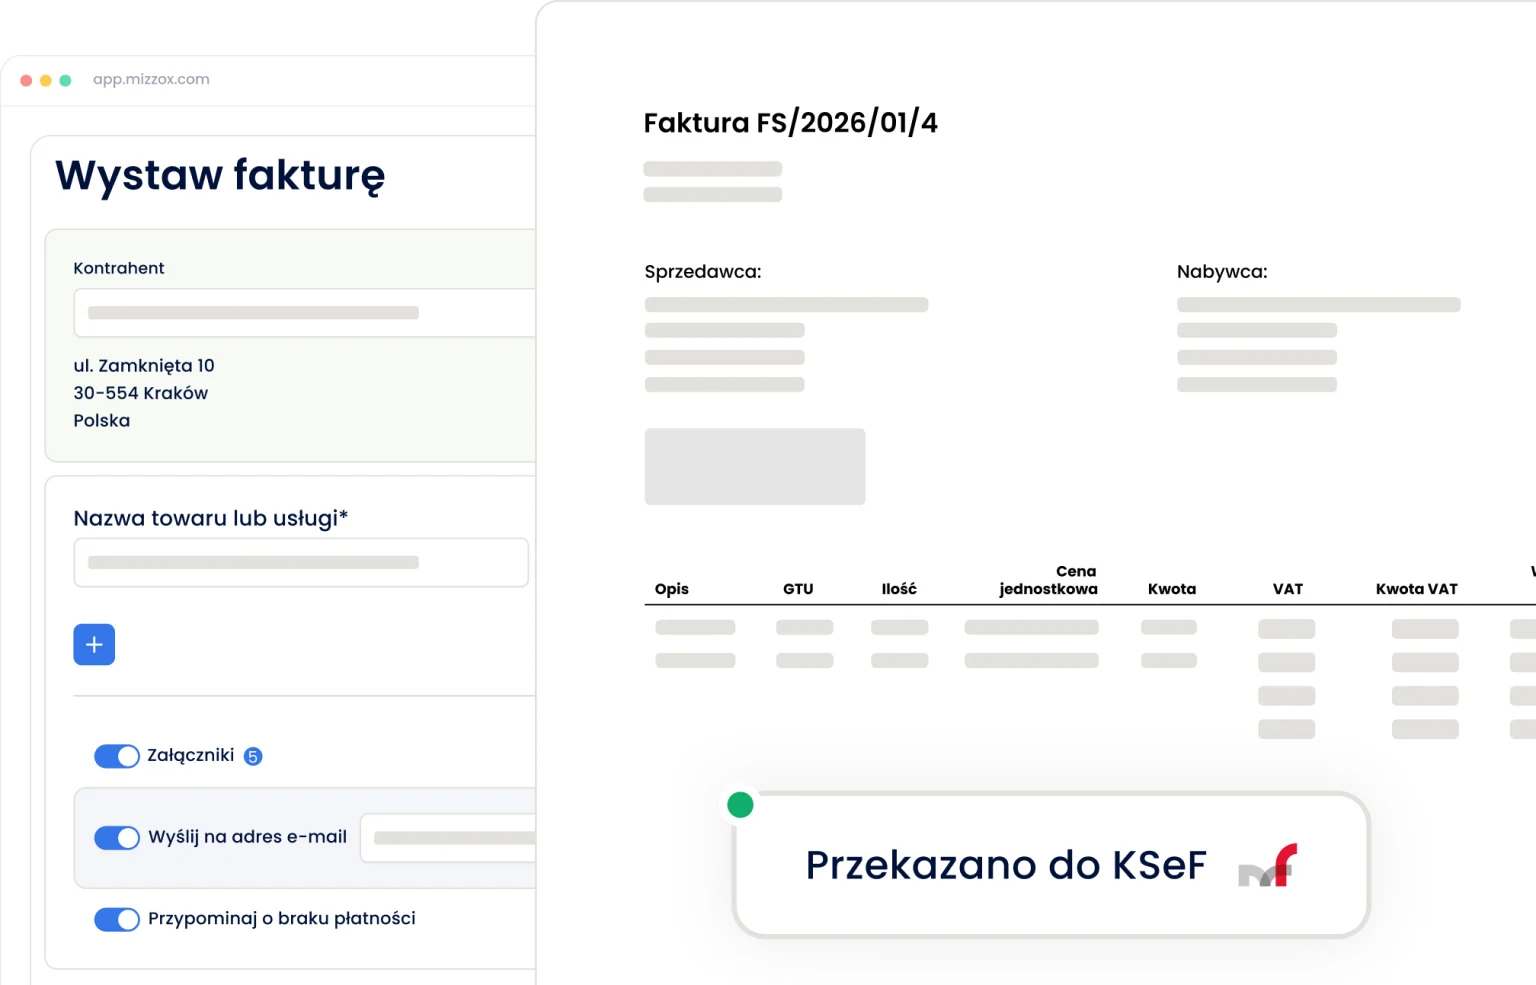
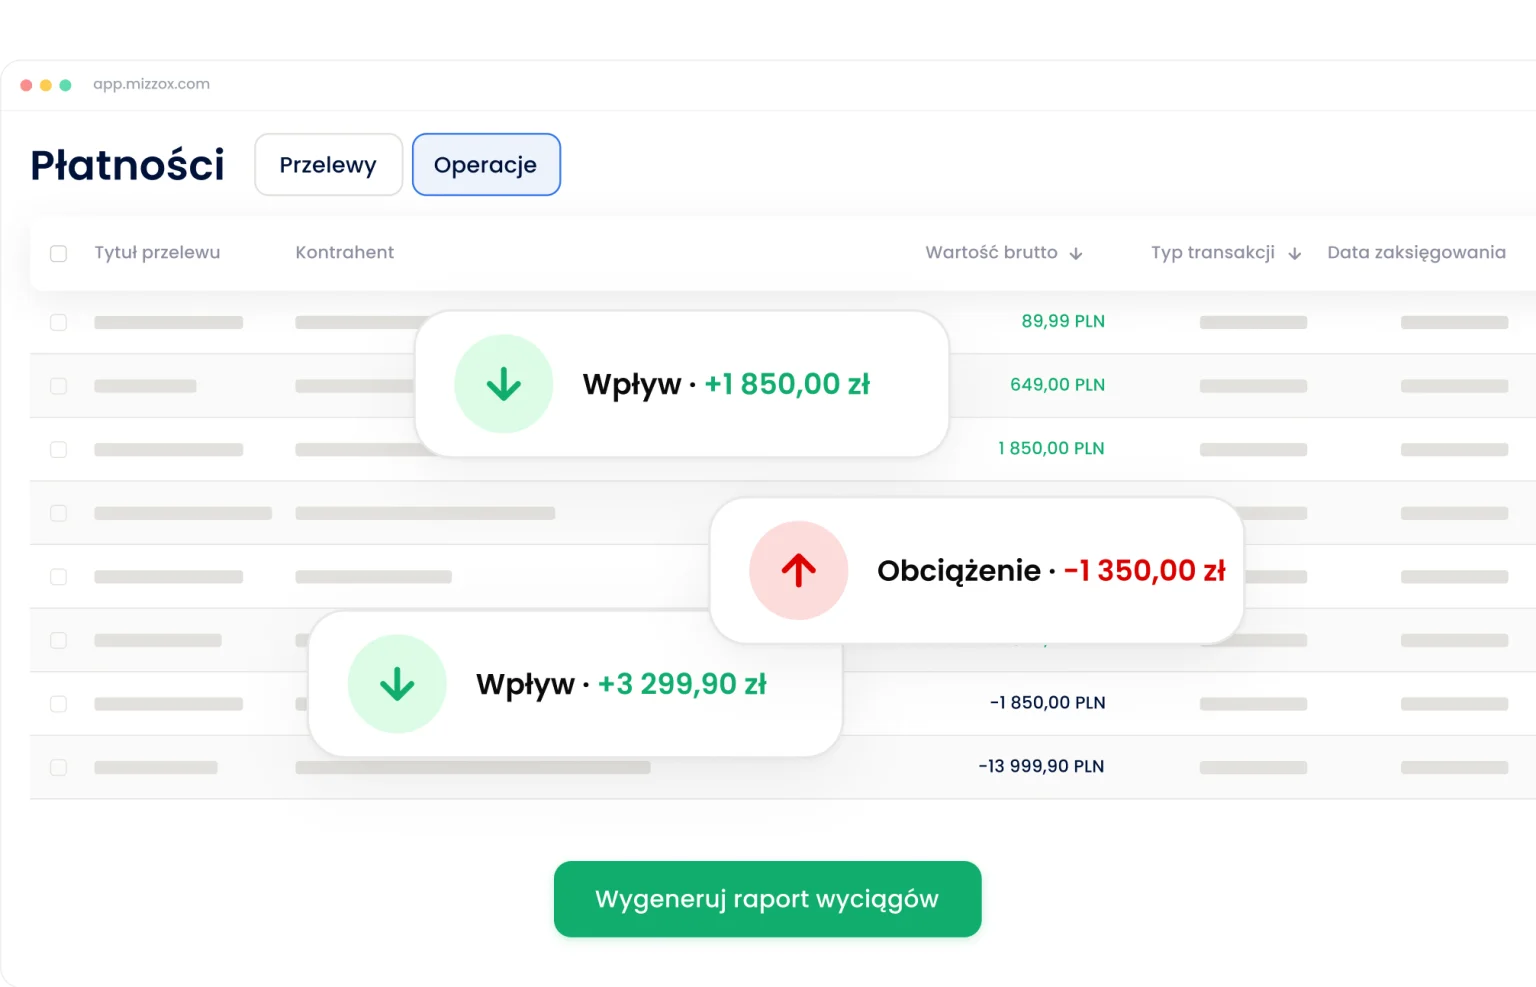
W Mizzox każda faktura ma status płatności na żywo (parowanie z bankiem), automatyczne przypomnienia przed i po terminie oraz notę odsetkową na jeden klik – zarządzanie należnościami przestaje być codziennym obowiązkiem (za darmo).
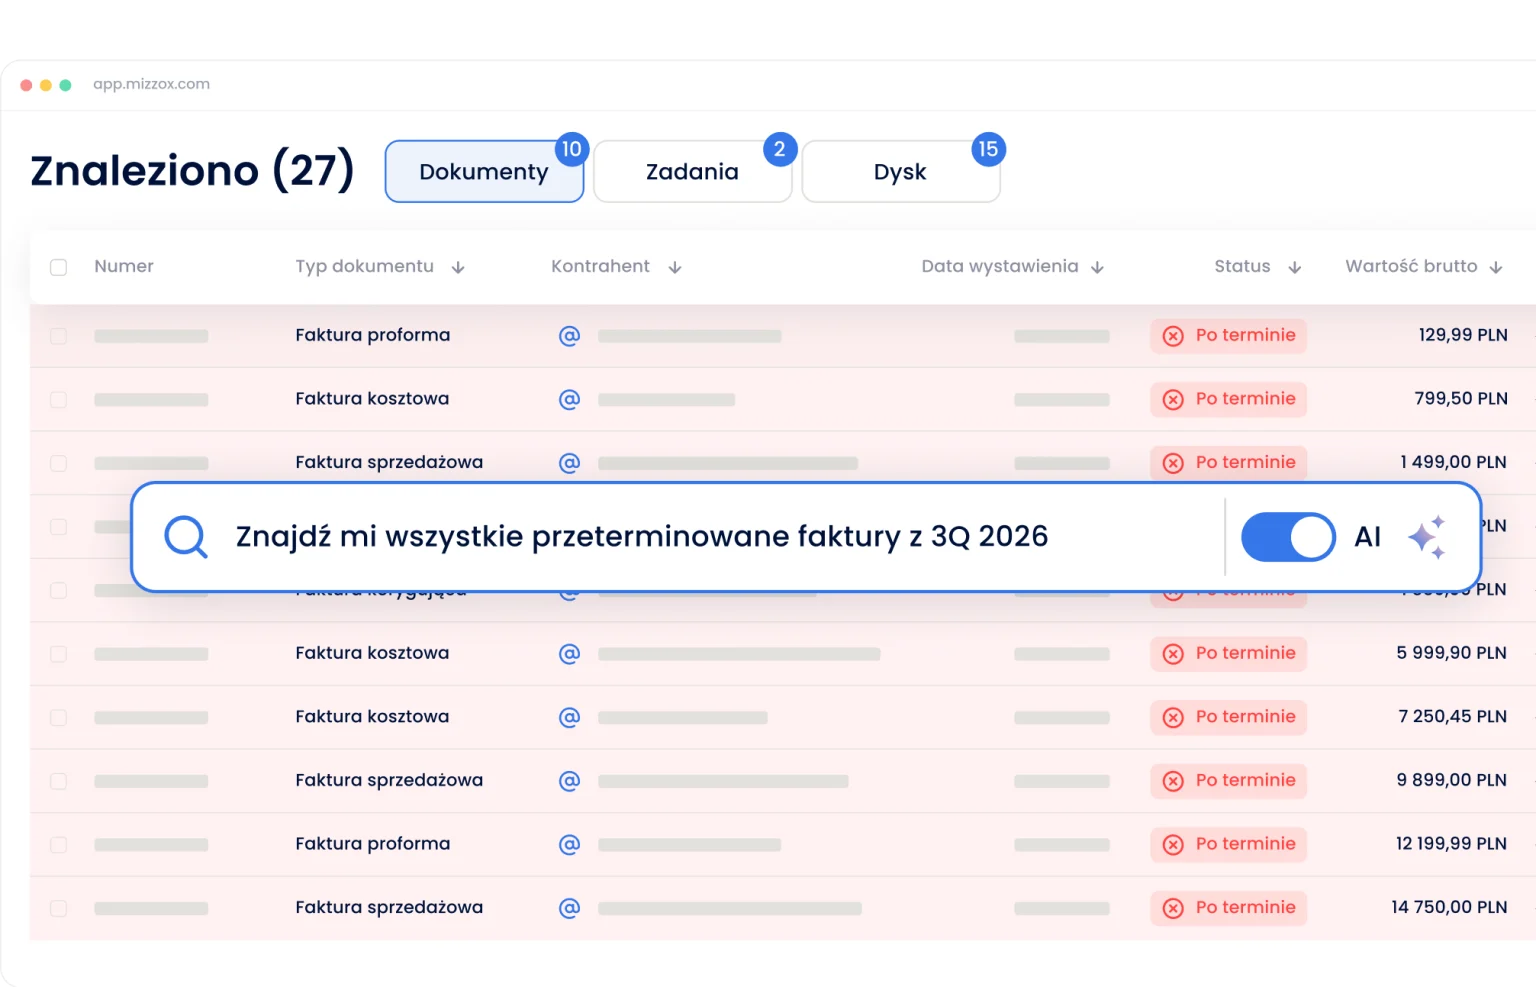
Widzisz, kto zalega – zanim zrobi się z tego problem
Bez karty • Plan darmowy na zawsze • 16 500+ firm
Szerzej w przewodniku: porównanie programów do faktur.
W praktyce: wystawianie faktur w Mizzox.
FAQ
Czym różni się należność od zobowiązania?
Należność to kwota, którą ktoś jest winien Tobie; zobowiązanie – którą Ty jesteś winien innym. Ta sama faktura u sprzedawcy jest należnością, u nabywcy zobowiązaniem.
Kiedy należność staje się wymagalna?
Z upływem terminu płatności – od tego momentu można naliczać odsetki za opóźnienie i podejmować windykację.
Co daje ulga na złe długi?
Po 90 dniach od terminu płatności wierzyciel może skorygować VAT należny od niezapłaconej faktury (przy spełnieniu warunków ustawowych).