W skrócie
- Podatek można legalnie rozłożyć na raty lub odroczyć – wniosek z art. 67a Ordynacji podatkowej oparty o „ważny interes podatnika”
- Zatory płatnicze to podręcznikowy ważny interes: dołącz listę przeterminowanych faktur, wezwania i dowody windykacji
- Ulga zastępuje odsetki opłatą prolongacyjną (połowa stawki) i chroni przed egzekucją – ale decyzja jest uznaniowa: jakość wniosku ma znaczenie
- Wniosek składaj PRZED terminem płatności lub jak najszybciej po – proaktywność jest częścią argumentacji
VAT trzeba zapłacić do 25., nawet jeśli faktury, z których wynika, wciąż wiszą niezapłacone – o tej asymetrii pisaliśmy w artykule o VAT od niezapłaconej faktury. Gdy asymetria zamienia się w dziurę, Ordynacja podatkowa daje wyjście cywilizowane: odroczenie lub rozłożenie podatku na raty. To nie łaska, lecz instytucja – trzeba tylko umieć o nią wystąpić.
Podstawa: art. 67a i „ważny interes”
Urząd może odroczyć termin, rozłożyć na raty podatek lub zaległość z odsetkami, a nawet umorzyć zaległość – gdy przemawia za tym ważny interes podatnika lub interes publiczny. Orzecznictwo od lat uznaje za ważny interes sytuacje, w których zagrożenie płynności wynika z okoliczności zewnętrznych – a niezapłacone należności od kontrahentów to przypadek modelowy: nie uchylasz się, tylko czasowo nie dysponujesz środkami, które sam windykujesz. Decyzja jest uznaniowa – co oznacza jedno: wygrywa się ją jakością wniosku, nie samym faktem kłopotów.
Anatomia skutecznego wniosku
- Co i jak: wskaż podatek, okres, kwotę i proponowany harmonogram (realny: raty, które udźwigniesz nawet przy dalszych opóźnieniach klientów),
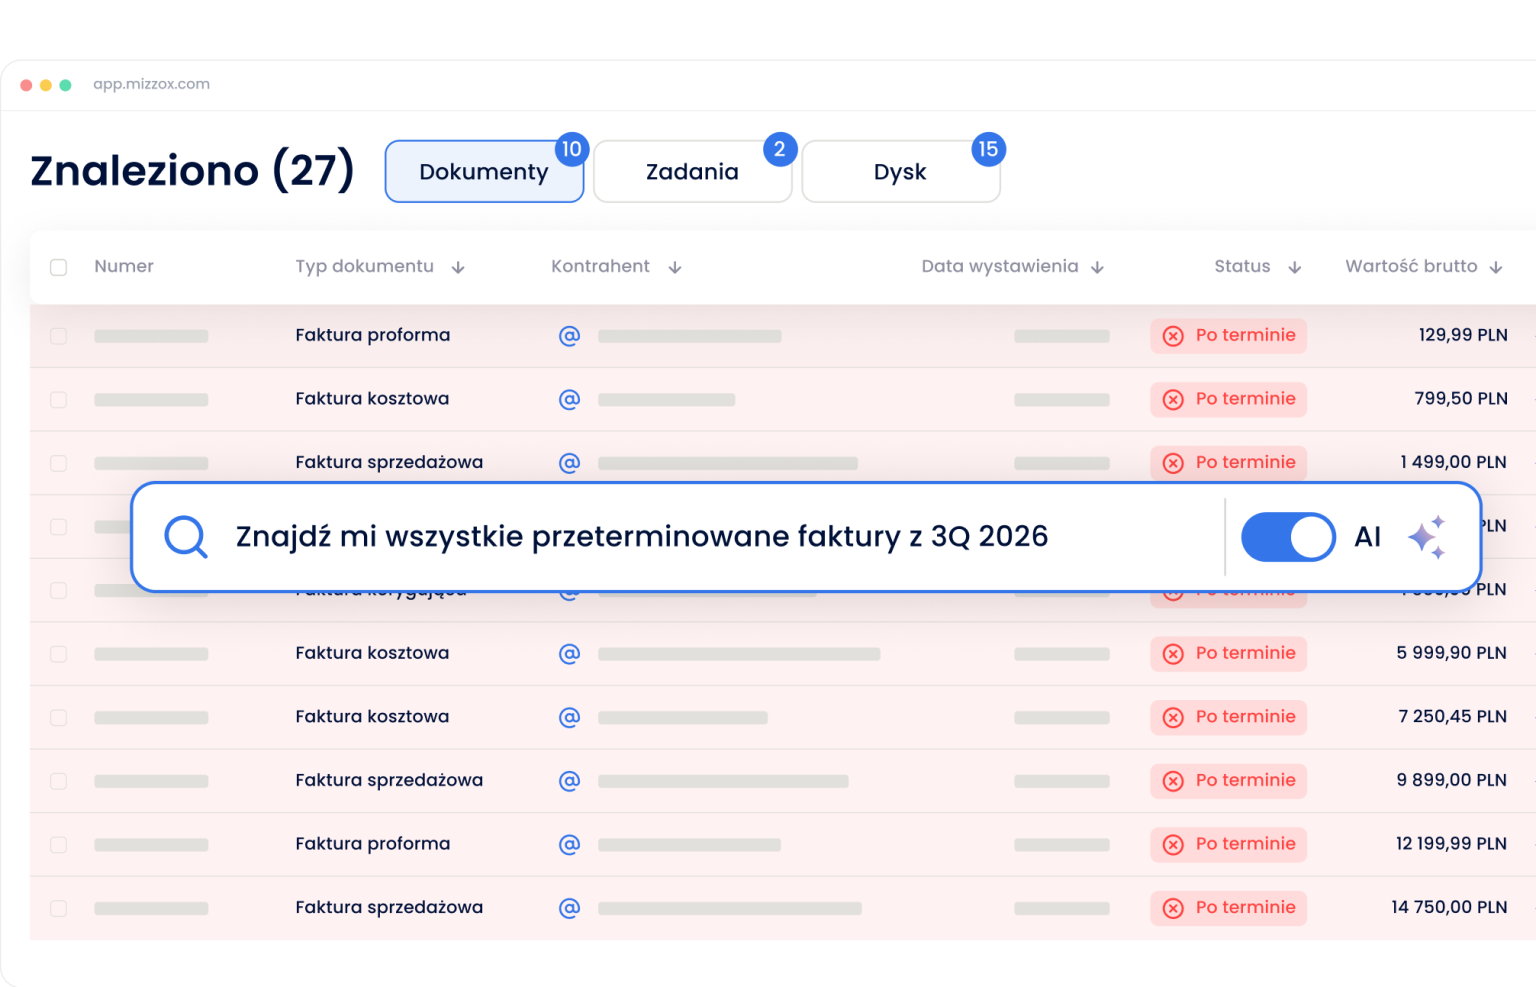
- dlaczego – z dowodami: zestawienie przeterminowanych należności (kontrahent, kwota, termin, dni po terminie), kopie wezwań do zapłaty, pozwy/nakazy jeśli są, obwieszczenia z KRZ przy upadłościach klientów; teza wniosku: „zaległość wynika wprost z niezapłaconych faktur na kwotę X, wobec których prowadzę czynności windykacyjne”,
- dlaczego to przejściowe: pokaz przyszłych wpływów (kontrakty, harmonogramy spłat od dłużników, faktoring w toku),
- co już zrobiłeś: cięcia kosztów, windykacja, zabezpieczenia – urząd chętniej pomaga temu, kto pomaga sobie,
- forma: pismo przez e-Urząd Skarbowy lub na biurze podawczym; wniosek nie podlega opłacie.
Urząd chce zobaczyć, że windykujesz. Pokaż mu system.
Bez karty • Plan darmowy na zawsze • 16 500+ firm
Co zyskujesz po pozytywnej decyzji
Opłata prolongacyjna zamiast odsetek – 50% stawki odsetek za zwłokę, naliczana tylko za okres ulgi; brak egzekucji w zakresie objętym decyzją; przewidywalny kalendarz zamiast zajęcia rachunku w najgorszym możliwym momencie. Warunek trwania identyczny jak w ZUS: raty w terminach co do dnia – uchybienie racie powoduje wygaśnięcie decyzji w tej części i powrót pełnych odsetek. Bieżące podatki płacisz normalnie: ulga dotyczy wskazanych okresów, nie jest abonamentem.
Taktyka: przed terminem, nie po egzekucji
Trzy momenty, trzy różne pozycje negocjacyjne. Przed terminem płatności (wniosek o odroczenie/raty przyszłego zobowiązania): pozycja najlepsza – zero zaległości, czysta proaktywność. Tuż po terminie: wciąż dobrze – złóż zanim urząd się upomni; rozważ czynny żal, jeśli w grę wchodzą deklaracje. Po wszczęciu egzekucji: najtrudniej, ale wniosek nadal ma sens (możliwe zawieszenie czynności). Reguła: pierwszy kontakt zawsze od Ciebie – historia rzetelnego podatnika z jednym wnioskiem ratalnym to zupełnie inna teczka niż historia milczącego dłużnika.
Najczęstsze pytania
Ile rat realnie można dostać?
Praktyka: od kilku do kilkunastu miesięcy przy dobrze uzasadnionych wnioskach; dłuższe harmonogramy wymagają mocniejszych dowodów przejściowości. Proponuj tyle, ile udźwigniesz z zapasem.
Czy urząd zażąda zabezpieczenia?
Może (np. przy dużych kwotach) – ale w typowych sprawach MŚP decyzje zapadają bez zabezpieczeń. Gotowość do zabezpieczenia bywa argumentem za dłuższym harmonogramem.
Odmowa – i co dalej?
Wniosek o ponowne rozpatrzenie/odwołanie z uzupełnionymi dowodami albo nowy wniosek z lepszym harmonogramem. Równolegle: nie dopuść do narastania – częściowe wpłaty pokazują dobrą wolę.
Czy ulga ratalna „psuje” zaświadczenie o niezaleganiu?
Zobowiązania objęte układem ratalnym z terminami przyszłymi nie blokują zaświadczenia – to jeden z głównych praktycznych powodów, by formalizować raty zamiast „cichej” zaległości.
Podsumowanie
Raty podatkowe to procedura, nie prośba o litość: art. 67a + dowody zatorów + realny harmonogram + wniosek zanim urząd zapyta. Opłata prolongacyjna zamiast odsetek i spokój od egzekucji kupują czas – który wykorzystujesz na jedno: ściągnięcie własnych należności.
Materiał informacyjny – nie stanowi porady podatkowej. Podstawy: art. 67a–67b, 57 Ordynacji podatkowej (isap.sejm.gov.pl), podatki.gov.pl.
Szerzej w przewodniku: co zrobić, gdy klient nie zapłacił faktury.
W praktyce: pilnowanie płatności i windykacja w Mizzox.